Salary ka kitna percent save karein? Daksha Secyour ke experts se samjhein smart saving aur investing strategy for long-term wealth.
Salary Ka Kitna Percent Save Aur Invest Karein?
Aaj ke time me financial planning sirf ek option nahi, balki zaroorat ban chuki hai।Aur sabse pehla sawal hota hai — salary ka kitna percent save karein aur kitna invest karein?
Daksha Secyour Services ke experience ke hisaab se, log do extremes me fall karte hain:
- Ya toh saving bilkul nahi karte
- Ya bina planning ke random saving karte hain
Dono hi approaches long-term wealth creation ke liye effective nahi hain.
Daksha Ka Simple Rule: Salary Ka Kitna Percent Save Karein?
Hamare practical experience ke hisaab se:
👉 Minimum: 20%👉 Ideal: 30%–40%
Lekin exact percentage depend karta hai:
- Income level
- Financial goals
- Existing expenses
👉 Isliye ek fixed formula sab par apply nahi hota — personalized planning zaroori hoti hai.
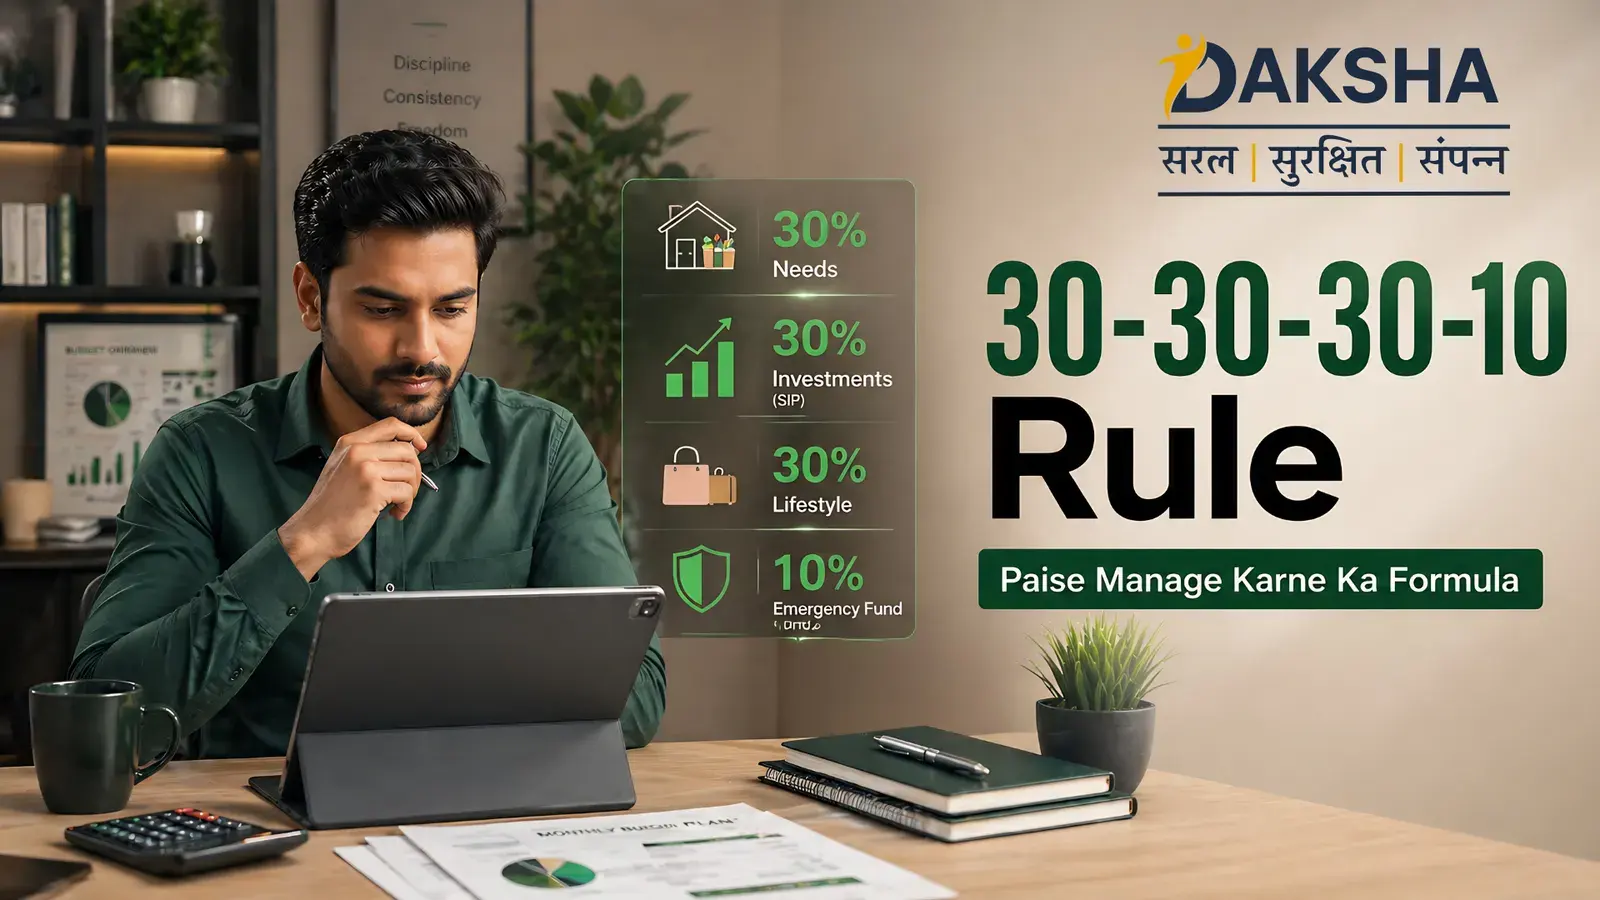
Daksha Framework: Smart Budgeting Kaise Karein?
Daksha clients ke liye commonly use kiya jane wala model:
50-30-20 Framework
- 50% → Essentials
- 30% → Lifestyle
- 20% → Savings + Investments
Lekin jaise-jaise income badhti hai, Daksha recommend karta hai:
👉 Savings percentage bhi gradually badhaya jaye.
Saving vs Investing – Daksha Perspective
Bahut log sirf saving par focus karte hain, lekin wealth creation ke liye investing equally zaroori hai.
Saving (Daksha View)
- Short-term safety
- Emergency fund
- Liquidity
Investing (Daksha View)
- Long-term growth
- Wealth creation
- Financial independence
👉 Daksha ka approach: Balanced allocation
Kitna Invest Karein Salary Me Se? (Daksha Strategy)
Daksha ke hisaab se:
- Minimum 20% invest karein
- Har saal increment ke saath SIP increase karein
- Bonus ko invest karein, spend nahi
👉 Isse disciplined wealth creation hoti hai.
Emergency Fund – Daksha Ka First Step
Daksha har client ko sabse pehle yeh recommend karta hai:
👉 Emergency fund build karein
Ideal:
- 3–6 months ke expenses
👉 Iske bina investing start karna risky ho sakta hai.
Daksha Observations: Common Mistakes
Hamare experience me log yeh galtiyan karte hain:
- Saving delay karna
- Lifestyle inflation
- SIP start na karna
- Financial planning ignore karna
👉 Yeh sab long-term growth ko slow kar deta hai.
Real Case Insight (Daksha Experience)
Daksha ke paas aane wale clients me:
Client A:
- Random saving karta hai
- No investment discipline
Client B:
- Structured saving + SIP follow karta hai
👉 5–10 saal me:Client B significantly better financial position me hota hai.
Daksha Action Plan: Aap Kya Karein?
Agar aap seriously apni financial journey improve karna chahte hain, toh:
- Fixed saving percentage decide karein
- Regular investing start karein
- Expenses track karein
- Long-term goals define karein
👉 Aur sabse important — consistency maintain karein
Final Conclusion: Salary Ka Kitna Percent Save Karein?
Daksha ke hisaab se iska simple answer hai:
- Minimum 20% save karein
- Ideal 30%+ target karein
- Income badhne ke saath saving badhayein
👉 Wealth ek din me nahi banti — yeh discipline se banti hai.
❓ FAQ Section
Q1. Salary ka kitna percent save karein?
👉 Minimum 20% aur ideal 30–40% saving + investing recommended hoti hai.
Q2. Saving aur investing me kya difference hai?
👉 Saving short-term ke liye hoti hai, jabki investing long-term wealth creation ke liye hoti hai.
Q3. Beginners kaise start karein?
👉 Chhoti amount se start karein aur gradually investment increase karein.
📩 Call to Action
Daksha Secyour Services Pvt. Ltd. aapko help karta hai:
- Personalized financial planning
- Investment strategy
- Goal-based wealth creation
- Money management solutions
Agar aapko clarity chahiye ki aapko kitna save ya invest karna chahiye, toh expert guidance lena ek smart decision ho sakta hai.
🌐 https://www.dakshasecyour.com
📞 +91 7014543203